Bankroll Management Tanzania: Kwa Nini Mfuko Wako wa Kubashiri Unahitaji Mpango, Si Hisia
Kuna kundi la wabashiri Tanzania ambao mpango wao wa fedha ni “nikiwa na hela mfukoni, nabeti.” Hiyo si mpango, ni kamari ya bahati nasibu ikiwa na jezi ya timu. Bankroll management Tanzania inahusu kugeuza huo mchezo wa kubahatisha kuwa mfumo unaoweza kupimwa, kufuatiliwa, na kurekebishwa.
Tofauti kati ya mbashiri anayeendelea kucheza baada ya miaka mitatu na yule anayeishiwa na kila mshahara si bahati nzuri. Ni jinsi wanavyotunza na kugawa fedha zao za kubashiri. Sehemu hii ya kwanza inaweka msingi kabla ya kuingia kwenye mbinu halisi za kuweka unit na asilimia.
Bankroll ni Nini na Kwa Nini Hisia Haziwezi Kuwa Mkakati
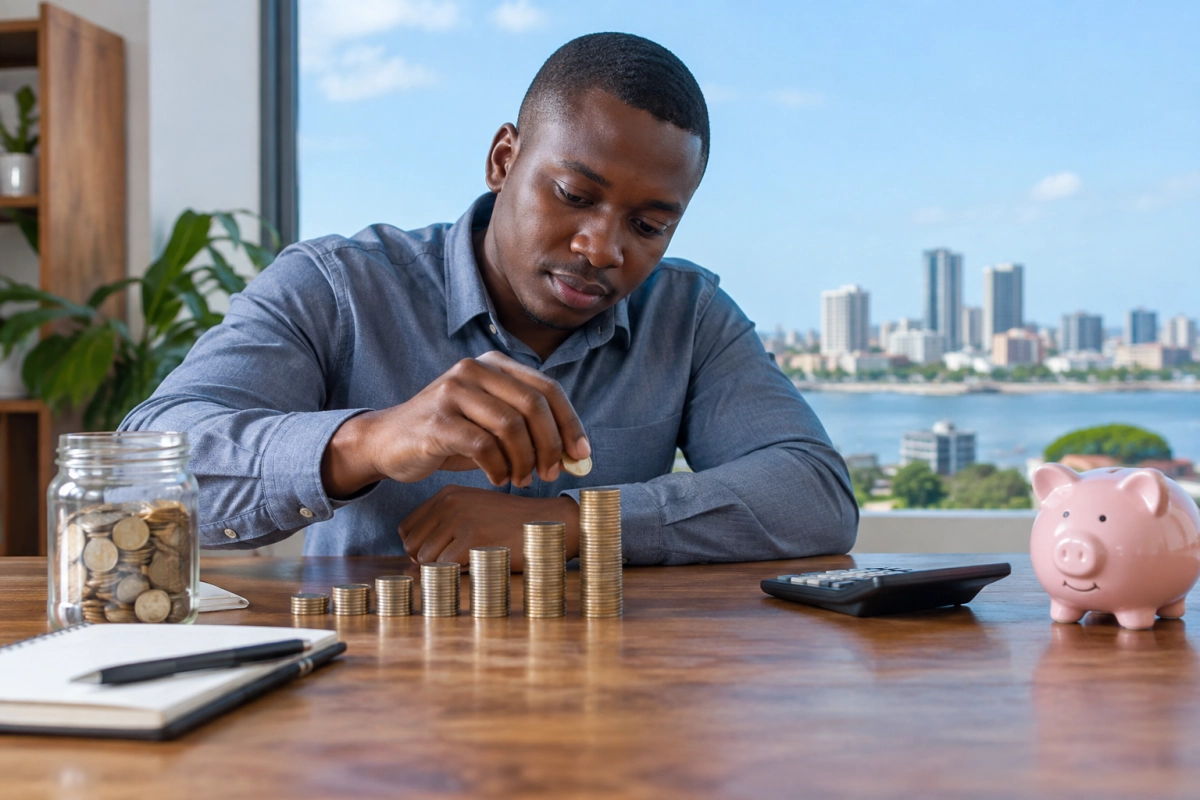
Bankroll ni kiasi maalum cha fedha ulichotenga kwa ajili ya kubashiri, si pesa yoyote iliyobaki mfukoni baada ya matumizi mengine. Ni namba uliyoiamua mapema, si kiasi kinachobadilika kila unapokumbuka una hela.
Shida kubwa inaanzia hapa: wengi hawana mstari kati ya pesa ya nauli, chakula, na pesa ya dau. Unapokosa mpaka huo, ushindi mmoja unakufanya ujisikie tajiri na uweke dau kubwa kupita kiasi, na hasara moja inakufanya “ufukuzie” hela yako kwa dau lingine la haraka.
Bankroll inayofanya kazi ina sifa tatu: ni kiasi ulichopanga mapema, ni fedha unayoweza kuipoteza yote bila kuathiri maisha yako ya kawaida, na inasimamiwa kwa sheria zilezile kila wiki, si kwa jinsi unavyojisikia siku hiyo.
Tofauti Kati ya Pesa ya Matumizi ya Kila Siku na Bankroll ya Kubashiri
Fikiria bankroll kama akaunti tofauti kabisa, hata kama kimwili iko mfuko mmoja wa simu ya SportPesa Tanzania kubashiri au jukwaa lingine lolote. Pesa ya daladala, umeme, na data haipaswi kamwe kuchanganywa na pesa uliyopanga kwa ajili ya dau.
Mbashiri mwenye akili anajiuliza swali moja kabla ya kuanza: “Nikipoteza yote hii leo, kesho maisha yangu yanabadilikaje?” Kama jibu ni “sana,” huo si bankroll, ni pesa ya dharura iliyokosea njia.
Hii ndiyo sababu wataalamu wa fedha za kubashiri wanashauri kuanza na kiasi kidogo unachoweza kukiita “bajeti ya mwezi ya burudani,” si mshahara mzima au akiba ya dharura.
Kwa Nini Mfumo wa Units Unashinda Kubashiri kwa Kujisikia
Unaposema “nita-beti 10,000 leo kwa sababu nahisi mechi hii ni salama,” huo ni uamuzi wa kihisia, si wa hesabu. Mfumo wa units unaondoa hisia hiyo kwa kukupa kiwango kisichobadilika, kinachofungamana na asilimia ya bankroll yako, si na jinsi mechi “inavyonuka.”
Dhana ni rahisi: badala ya kuamua kiasi cha shilingi kwa kila dau, unaamua “unit” moja ni asilimia ngapi ya bankroll yako nzima. Hii inakuruhusu bankroll yako ikikua au kupungua, kiasi chako cha dau kinarekebika kiotomatiki bila wewe kuhesabu upya kila wakati.
Sehemu inayofuata inaingia kwenye mbinu mbili maarufu za kuweka units, Fixed Unit na Percentage Betting, pamoja na mfano halisi wa TZS 100,000 unaoonyesha jinsi kila mbinu inavyofanya kazi kwenye mfuko wako wa kawaida wa kubashiri.
Fixed Unit na Percentage Betting: Mbinu Mbili za Kuweka Kiwango cha Dau Lako
Kuna njia mbili kuu za kuamua unit moja ni kiasi gani, na kila mbinu ina matokeo tofauti kwa mfuko wako wa fedha kadri wiki zinavyosonga. Kuelewa tofauti hii ndiyo msingi wa kuchagua mfumo utakaokufaa kulingana na tabia yako ya kubashiri.
Fixed Unit: Kiwango Kisichobadilika
Kwenye mfumo huu, unaamua unit moja ni kiasi gani cha shilingi mwanzoni, na kiasi hicho kinabaki vilevile hadi uamue kukibadilisha wewe mwenyewe, si moja kwa moja kulingana na ushindi au hasara ya siku hiyo.
Mfano: una bankroll ya TZS 100,000 na unaamua unit moja ni TZS 2,000, sawa na asilimia 2 ya mfuko wako. Ukishinda dau na bankroll yako ikafikia TZS 120,000, unit yako inabaki TZS 2,000 mpaka uamue kurekebisha mwenyewe, labda baada ya wiki nzima au mwezi mmoja.
Faida kubwa ya Fixed Unit ni urahisi wa kufuatilia na uthabiti wa kiakili, kwani kiasi cha dau hakibadiliki kila siku na hivyo unaweza kupima utendaji wako kwa urahisi zaidi bila kuchanganyikiwa na hesabu za kila wakati.
Udhaifu wake ni kwamba haubadiliki haraka wakati bankroll yako inapungua sana. Ukishuka kutoka TZS 100,000 hadi TZS 40,000 lakini bado unaweka unit ya TZS 2,000, kwa kweli sasa unaweka asilimia 5 badala ya 2, hatari inayoongezeka bila wewe kutambua.
Percentage Betting: Unit Inayofuata Bankroll Yako
Hapa unit yako si namba fiksi, ni asilimia inayohesabiwa upya kila wakati kutokana na bankroll yako ya sasa, si ile uliyoanza nayo mwezi uliopita.
Kwa mfano uleule wa TZS 100,000 ukiwa na asilimia 2 kwa unit, dau lako la kwanza ni TZS 2,000. Ukishinda na bankroll ikapanda hadi TZS 110,000, unit yako mpya inakuwa TZS 2,200. Ukipoteza na bankroll ikashuka hadi TZS 85,000, unit yako mpya inashuka hadi TZS 1,700.
Mfumo huu una faida kubwa moja: unakulinda otomatiki wakati wa msimu mbaya. Kadri bankroll inavyopungua, kiasi halisi cha fedha unachoweka kwenye hatari kinapungua pia, hivyo huwezi kufika sifuri haraka hata kama unapitia mfululizo wa hasara.
Changamoto yake ni kwamba inahitaji uhesabu upya kila wakati bankroll yako inabadilika, jambo linaloweza kuonekana la kuchosha kwa mbashiri asiyependa hesabu za mara kwa mara, hasa anapobashiri kwa simu akiwa safarini au kazini.
Kuchagua Kati ya Mbinu Mbili Kulingana na Tabia Yako
Hakuna jibu moja sahihi kwa kila mtu; uchaguzi unategemea jinsi unavyopenda kufuatilia fedha zako na mzunguko wako wa kubashiri.
- Kama wewe ni mbashiri wa kawaida anayeweka dau mara chache kwa wiki na unapenda urahisi, Fixed Unit inayorekebishwa kila mwezi inatosha kabisa.
- Kama unabashiri mara kwa mara, labda kila siku au mara kadhaa kwa wiki, Percentage Betting inakupa ulinzi bora zaidi dhidi ya kuyeyusha bankroll yako wakati wa msimu mgumu.
- Wabashiri wanaoanza mara nyingi wanashauriwa kuanzia na Fixed Unit ya chini, kisha kuhamia Percentage Betting wanapokuwa wamezoea kufuatilia matokeo yao kwa wiki kadhaa.
Kanuni za Dhahabu za Kutunza Bankroll Yako Kwa Muda Mrefu
Baada ya kuchagua mfumo wako wa unit, kinachobaki ni nidhamu ya kuufuata hata siku ambazo hisia zinataka kukuvuta nje ya mpango. Kuna kanuni chache rahisi zinazotenganisha mbashiri anayedumu na yule anayeishiwa na bankroll ndani ya wiki mbili.
Kanuni ya kwanza ni kutobadilisha ukubwa wa unit katikati ya siku kwa sababu tu umeshinda au umepoteza dau la mwisho. Marekebisho ya unit yanapaswa kufanyika kwa ratiba uliyojiwekea, kwa mfano mwishoni mwa wiki au mwezi, si mara baada ya mechi moja kuvuma vibaya au vizuri.
Kanuni ya pili ni kuweka kikomo cha “drawdown,” yaani asilimia ya juu ya bankroll unayoruhusu kupotea kabla ya kusimama kabisa na kutathmini upya mkakati wako. Mbashiri mwenye bankroll ya TZS 100,000 anaweza kujiwekea sheria: ikifika TZS 60,000, nasimama wiki nzima bila kubashiri, si kuongeza units ili “kurudisha” hasara haraka.
Kanuni ya tatu, na muhimu zaidi, ni kuandika kila dau mahali—hata kwenye daftari dogo au ujumbe wa simu. Unit uliyoweka, mechi uliyochagua, na matokeo. Bila kumbukumbu hii, huwezi kujua kama mfumo wako unafanya kazi au unakuletea hasara ya taratibu isiyoonekana.
Mwishoni, bankroll management si kuhusu kushinda kila dau; ni kuhusu kuhakikisha hasara za kawaida hazikuangushi kabisa, na ushindi unapokuja, unakuta mfumo tayari umewekwa kunufaika nao. Kwa wale wanaotaka kuongeza uelewa wa jumla kuhusu kubashiri kwa uwajibikaji, rasilimali kama BeGambleAware zinatoa miongozo inayosaidia kuweka mipaka ya kiafya kati ya burudani na tatizo.
Mfumo wa units na asilimia hautakuzuia kupoteza kamwe, kwa sababu kupoteza ni sehemu ya mchezo wowote wa kubashiri. Kinachobadilika ni hatima ya bankroll yako: badala ya kuyumbishwa na hisia za siku, sasa inaongozwa na namba ulizozipanga ukiwa mtulivu, kabla hamasa ya mechi haijaanza kuamua kwa niaba yako.